Ukraiński przemysł metalurgiczny stoi na krawędzi katastrofy po serii rosyjskich ataków.
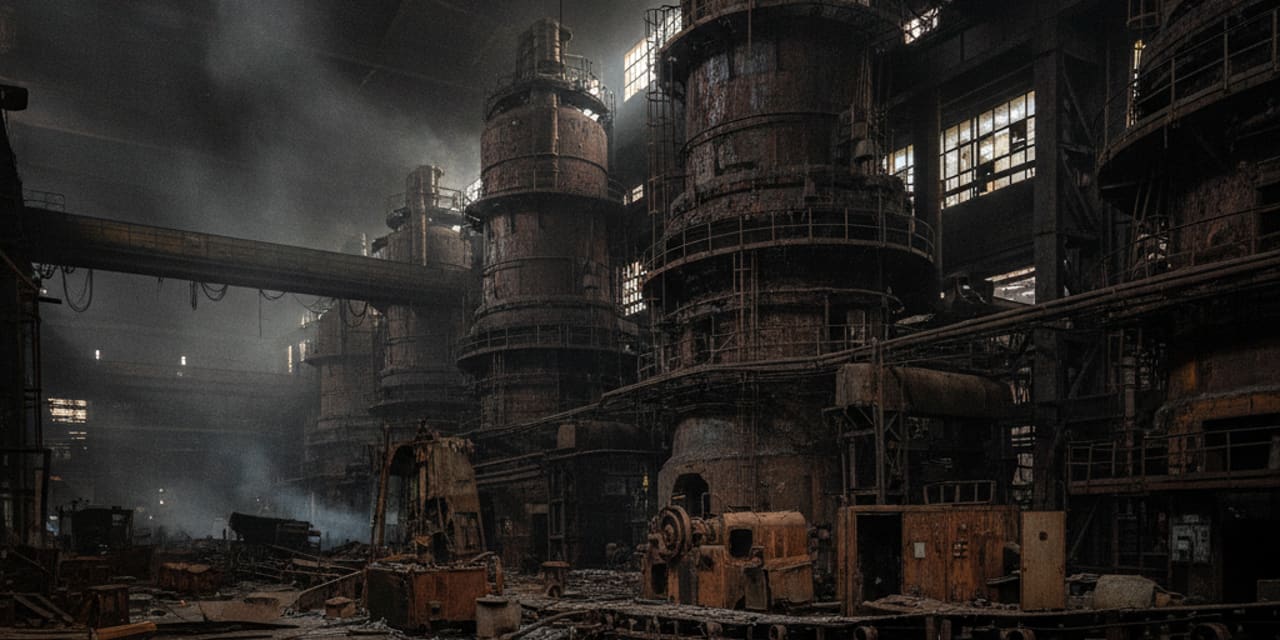
Szef biura prezesa Grupy Metinvest, Oleksandr Wodowiz, mówi w rozmowie cytowanej przez Unian, że zniszczeniu uległy absolutnie wszystkie zakłady. We wrześniu był tydzień, w którym Ukraina po raz pierwszy od 100 lat nie wytopiła ani jednej tony stali.
To nie hiperbola. To obraz rynku, w którym stal stała się towarem luksusowym, a możliwości szybkiego odbudowania linii produkcyjnych okazują się iluzją. Główna gałąź ukraińskiego przemysłu, zbudowana na długiej tradycji, teraz przestaje być dostępna w kluczowych elementach łańcucha wartości. Po stronie popytu pojawia się pytanie: kto utrzyma kontrakty, gdy filtry energetyczne i prądu gaszą zasilanie?
Od dawna Ukraina była leniwym długiem dla światowych kontraktów na stal. Teraz ten dług zaczyna boleć także w krajach sąsiadujących i partnerów handlowych. Puste place i zamrożone plany inwestycyjne to efekt zarówno działań zbrojnych, jak i przerw w dostawie energii. W praktyce oznacza to: mniejsze dostawy rur, konstrukcji stalowych, a także mniej możliwości naprawy i odtworzenia kluczowych instalacji przemysłowych. Wyobraź sobie, że twoje zamówienie na elementy stalowe opóźnia się o miesiące, a jedyny sposób na pokrycie zapotrzebowania to alternatywne źródła z ograniczonym zapasem.
Wojna na wschodzie i polityczne napięcia w regionie utrudniają dostęp do surowców i kosztują firmy w regionie dziesiątki milionów, jeśli nie setki milionów dolarów miesięcznie. Dodatkowo rośnie koszt energii, a produkcja stali wymaga stabilnych dostaw prądu i gazu. W tej sytuacji sama myśl o planowaniu długoterminowym brzmi jak futurystyczny luksus. Jednak żaden bank nie wypuści kredytu na plan, którego realizacja zależy od niepewności w ropie i gazie.
Ten kryzys nie zaczyna się w jednym dniu. To efekt długotrwałych zniszczeń infrastruktury, utraty zdolności produkcyjnych i globalnego spłaszczenia popytu w pewnych segmentach rynku. W odróżnieniu od wcześniejszych recesji, tutaj zagrożenie przechodzi z linii produkcyjnej prosto do portfeli inwestorów i do bilansów przedsiębiorstw. Statystyki państwowe oczywiście nie od razu oddają skalę problemu, bo to, co dzieje się w krzemowej strefie przemysłowej Ukrainy, ma wpływ na cały region.
Co doprowadziło do kryzysu? Jak wygląda realny obraz zakładów
Odezwa o całkowitym wyłączeniu zasobów i zniszczeniu zakładów to sygnał ostrzegawczy. Ataki na infrastrukturę energetyczną i przemysłową doprowadziły do utraty mocy, która w całym systemie produkcji stalowej oznacza przestój. W praktyce oznacza to, że piec stalowy, detale, topienie surowców i obróbka nie mogą odbywać się w normalnym trybie. Brak energii to brak wytopu, a brak wytopu to opóźniania realizacji kontraktów. W rezultacie, w jednym z tygodni we wrześniu, Ukraina nie wytopiła ani jednej tony stali – informuje Unian, powołując się na wypowiedzi Oleksandra Wodowiza.
W kontekście tej informacji należy zrozumieć, że metalurgia to w dużej mierze zintegrowany system: od dostawców surowców, przez przemysł energetyczny, po obróbkę końcową. Gdy jeden element zawodzi, cała sieć pociąga za sobą inne gałęzie przemysłu. Zmniejszenie produkcji stali wpływa bezpośrednio na przemysł maszynowy, rurociągowy, budowlany i motoryzacyjny – każdy z tych sektorów korzysta z stalowych komponentów i wyrobów gotowych. Tymczasem producenci nie mogą utrzymać stałych kosztów utrzymania linii technologicznej bez pewności co do dostępu do energii i surowców.
Należy także podkreślić, że problem nie ogranicza się tylko do samej produkcji. Zniszczenia w zakładach, infrastruktura energetyczna i ograniczenia transportowe wpływają na stany magazynowe, a to z kolei ogranicza możliwości eksportu. Odbiorcy z innych krajów, którzy wcześniej planowali terminy dostaw, znaleźli się w sytuacji, w której opóźnienia grożą karami umownymi i stratami reputacyjnymi. W tej grze każdy dzień zwłoki kosztuje więcej niż rok zysków w normalnych warunkach.
Wyobraź sobie, że prąd i gaz w twoim regionie są nieregularne. Teraz wyobraź sobie, że zaczynają się przestojem w odlewce i w topieniu. Taki scenariusz przekształca się w twardą rzeczywistość dla zakładów metalurgicznych ukraińskich. Nikt nie jest w stanie przewidzieć, jak długo potrwa ten stan. W obliczu braku stabilnych dostaw energii, firmy szukają alternatywnych źródeł, z których mogą czerpać surowce. Jednak to podejście wymaga kosztów i czasu, a zwłaszcza planowania, którego w warunkach konfliktu nie da się w pełni zresztą przewidzieć.
Jak to wpływa na eksport i partnerów
W krótkim okresie rynek stali i wyrobów stalowych Ukrainy traci swoją naturalną konkurencyjność. Długie przerwy produkcyjne przekładają się na niższe wolumeny eksportu i ograniczone możliwości realizowania orderów. Trudno utrzymać długofalowe relacje z klientami, gdy dostawy są nieregularne lub opóźnione. To z kolei wpływa na bilans handlowy państwa i na zaufanie partnerów zagranicznych. Wyzwanie rośnie, gdy uwzględnimy, że Ukraina tradycyjnie była jednym z ważnych dostawców stali dla regionu. Występuje efekt domina: opóźnienia w jednych gałęziach łańcucha dostaw przenoszą się na cały region.
Wielobarwne kontrakty z partnerami europejskimi i azjatyckimi stoją przed ryzykiem renegocjacji cen, terminów dostaw i warunków płatności. Niektóre firmy będą poszukiwać alternatywnych źródeł surowców, co może doprowadzić do przetasowań na rynkach globalnych. Dla ukraińskiego biznesu oznacza to potrzebę przestawiania swojego modelu działalności, dywersyfikacji dostaw i zabezpieczenia zapasów poprzez magazynowanie surowców w bezpieczniejszych lokalizacjach. Wyobraź sobie sklep, w którym w każdej chwili ktoś odciąga półkę z towarem – z każdym dniem brakuje czegoś, co wcześniej było dostępne od ręki.
Równie ważne jest zrozumienie, że kryzys nie ogranicza się do jednej gałęzi przemysłu. Zniszczenia w infrastrukturze energetycznej i transportowej pociągają za sobą koszty logistyczne, które z czasem narastają. W rezultacie koszty produkcji, ceny energii i koszty logistyki tworzą twardą barierę wejścia dla nowych inwestorów w sektor metalurgii na Ukrainie. To nie jest problem wyłącznie ukraiński – to wyzwanie dla całego regionu, bo przemysł metalurgiczny jest kluczowym elementem łańcucha dostaw dla wielu branż w Europie i Azji.
Wyobraź sobie ten obraz w praktyce
Wyobraź sobie, że brakuje stabilności energetycznej, a jednocześnie rośnie zapotrzebowanie na konstrukcje stalowe do projektów infrastrukturalnych. Firma musi pracować w warunkach ograniczonych zasobów i niepewności co do terminu dostaw. Takie warunki tworzą cykl, w którym inwestorzy zewnętrzni zaczynają wycofywać się, a krajowe przedsiębiorstwa ograniczają inwestycje. W skali makro skutki odczuwają banki i urzędy skarbowe: spada wpływy z podatków, rośnie zadłużenie publiczne, a pula inwestycji jest mniejsza. Działa to w obie strony: mniejszy popyt na polskie i europejskie wyroby stalowe ogranicza eksport, a jednocześnie rosnące koszty produkcji osłabiają konkurencyjność ukraińskiego rynkowego produktu.
W tej opowieści nie chodzi tylko o przeszłość, lecz o naszą wspólną przyszłość. Jeśli problem przyjmie długotrwały charakter, państwa sąsiadujące z Ukrainą będą szukać sposobów na zabezpieczenie dostaw, uruchamiając alternatywne rynki. Może to oznaczać pojawienie się nowej fali importerów, którzy wcześniej nie myśleli o zakupie stali z Ukrainy. To z kolei wymusza na lokalnych firmach szybkie dostosowanie do nowych warunków rynkowych – od ceny, przez terminy, aż po jakość komponentów.
Jakie są scenariusze na najbliższe miesiące? Co mogą zrobić rząd i przemysł?
Pytanie o przyszłość nie ma prostej odpowiedzi. Jedno jest jasne: bez stabilizacji energetycznej i ochrony łańcucha dostaw, utrzymanie status quo będzie niemożliwe. W krótkim okresie kluczowa jest koordynacja działań państwa z przedsiębiorstwami prywatnymi i międzynarodowymi partnerami w zakresie:
- odbudowy infrastruktury energetycznej i przemysłowej w możliwie najkrótszym czasie;
- zapewnienia bezpiecznych źródeł finansowania odnowy i inwestycji w sektorze metalurgii;
- dywersyfikacji dostaw surowców i rynków zbytu, aby nie uzależniać się od pojedynczych partnerów;
- wsparcia dla innowacji i modernizacji linii produkcyjnych, które pomogą ograniczyć zużycie energii na tonę produktu;
- zintensyfikowania prac nad bezpieczeństwem energetycznym państwa i rozbudowy sieci przesyłowych, aby uniezależnić sektor od pojedynczych źródeł gazu i prądu.
W praktyce może to oznaczać uruchomienie programów gwarancji kredytowych, zachęt inwestycyjnych i szybsze procedury administracyjne dla projektów inwestycyjnych w sektorze metalurgii. To także sygnał dla partnerów międzynarodowych, że Ukraina planuje transparentnie i skutecznie reagować na kryzys, co może pomóc w utrzymaniu i odświeżeniu kontraktów, ale nie daje gwarancji natychmiastowego powrotu do dawnej produkcji.
Wyobraź sobie także obrazy z europejskich fabryk, które w ostatnich latach zależały od ukraińskich dostaw stali do konstrukcji mostów, rurociągów i maszyn ciężkich. Dziś te plany trzeba przeliczyć i zaktualizować. To nie tylko decyzje biznesowe; to decyzje o bezpieczeństwie energetycznym i inwestycjach infrastrukturalnych. Wnioski z takich przekształceń będą kształtować kształt regionu na najbliższą dekadę.
Co to oznacza dla partnerów i łańcuchów dostaw całego regionu?
W dłuższej perspektywie stabilność i odbudowa ukraińskiego przemysłu metalurgicznego mogą przynieść korzyści partnerom zagranicznym. Jednak na początku najważniejsze jest utrzymanie płynności i zaufania kontrahentów. Firmy będą poszukiwać alternatywnych źródeł stali, co może doprowadzić do przetasowań na rynkach międzynarodowych. Departamenty zakupów w europejskich i azjatyckich koncernach będą musiały pracować nad krótkoterminowym zabezpieczeniem dostaw, a w dłuższej perspektywie – nad odbudową relacji z ukraińskimi producentami. Dla ukraińskich firm to sygnał: trzeba szybciej inwestować w elastyczność i różnicowanie źródeł surowców, bo jednym ruchem na rynku surowców rynek potrafi się przewrócić.
Podsumowując ten obraz, w całym obszarze gospodarczym regionu wciąż krąży pytanie: jak długo potrwa ten stan rzeczy? Odpowiedzi nie ma, a każdy miesiąc bez stabilności to rosnące koszty i ryzyko utraty rynku. W tym kontekście Polska, UE i inne kraje regionu muszą patrzeć na Ukrainę nie tylko jako na partnera handlowego, ale jako element stabilności własnych łańcuchów dostaw. Długoterminowo, jeśli Ukraina odbuduje kluczowe moce produkcyjne i ochroni infrastrukturę energetyczną, cała Europa zyska na pewności dostaw i cen, co może przeważyć nad bieżącym kosztem utrwalenia więzi partnerskich.
Wyobraź sobie ten obraz w praktyce
Wyobraź sobie, że branża stalowa staje się testem dla całej gospodarki. Stabilność dostaw, kosztów energii i terminów dostaw to nie abstrakcyjne hasła. To realny warunek przetrwania projektów infrastrukturnych, budowy mostów i fabryk. W tej sytuacji decydenci muszą myśleć w kategoriach lat, a nie kwartałów. Dla krajowych firm to sygnał do szybkich działań: modernizacja linii, automatyzacja procesów i magazynowanie surowców w bezpiecznych lokalizacjach. Dla inwestorów – jasny przekaz: to rynek, który może powrócić, ale będzie wymagał czasu i wiary w stabilność regulacji oraz energii.
Jaki będzie najbliższy rok dla ukraińskiego przemysłu metalurgicznego?
Najprawdopodobniej najbliższe miesiące przyniosą kontynuację napięcia w sektorze energetycznym i ograniczenia w produkcji. Jednak programy naprawcze i wsparcie międzynarodowe mogą pomóc w częściowych odbudowach. Potrzeba jednak cierpliwości – odbudowa linii technologicznej i zapewnienie stabilności energetycznej nie rymuje się z krótkim horyzontem czasowym. Wiele zależy od tempa prac nad rekonstrukcją infrastruktury, a także od zdolności państwa do przyciągania inwestycji w sektor metalurgii, z naciskiem na nowoczesne, energooszczędne technologie. W praktyce banki i inwestorzy będą oceniali ryzyko i długoterminowe możliwości zwrotu z kapitału. To skomplikowana układanka, która wymaga współpracy wielu interesariuszy zarówno w Ukrainie, jak i poza jej granicami.
Wreszcie warto zwrócić uwagę na to, że kryzys w metalurgii nie jest fenomene n i wciąż rośnie presja na polityków, by podjęli decyzje, które pozwolą utrzymać produkcję i ochronić miejsca pracy. Wydatek na rekonstrukcję będzie kosztować, ale w dłuższej perspektywie może przynieść zysk: stabilne dostawy stali, zaufanie kontrahentów i możliwość odbudowy łańcuchów dostaw. To z kolei może wpłynąć na budżety państwa i na opinię publiczną – bo szybkie decyzje i długoterminowa perspektywa to wciąż jedyne co trzyma przy życiu ten sektor.